Durante tres años, cualquier conversación sobre facturación electrónica en España terminaba igual: "sí, pero todavía no hay fecha".
Eso acabó el 5 de octubre de 2026. El BOE publicó la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica de la Agencia Tributaria y pone en marcha el reloj que llevaba parado desde la Ley Crea y Crece.
Y a la vez, en la misma semana, llegó la noticia contraria: Verifactu se retrasa otra vez, hasta octubre de 2028.
Dos normativas, dos movimientos opuestos, publicados con un día de diferencia. Vamos a ordenarlo.
La Orden HAC/1028/2026 completa el desarrollo reglamentario de la Ley 18/2022 (Crea y Crece) y del RD 238/2026. Su entrada en vigor es lo que faltaba para que los plazos empezaran a contar.
HitoFechaEntrada en vigor de la orden6 de octubre de 2026Obligatoria para empresas de más de 8 M€ de facturación6 de octubre de 2027Obligatoria para el resto de empresas y autónomos6 de octubre de 2028
La propia norma obliga a que la solución pública de la AEAT esté disponible al menos dos meses antes de la primera fecha de aplicación, es decir, antes de agosto de 2027.
Estas fechas no son previsiones. Están publicadas.
En paralelo, Hacienda ha anunciado un nuevo retraso del sistema Verifactu, que pasaría de las fechas vigentes de 2027 a octubre de 2028.
Conviene un matiz de rigor: el aplazamiento se anunció el 5 y 6 de octubre y la mayoría de fuentes del sector lo recogen, pero antes de dar las nuevas fechas como definitivas lo prudente es verificar su publicación en el BOE. Lo decimos porque es el tercer aplazamiento de esta norma, y porque dar fechas por firmes antes de tiempo es exactamente lo que ha generado la confusión de los últimos dos años.
Lo relevante del movimiento es otra cosa: las dos obligaciones convergen en la misma fecha. Si el aplazamiento se confirma, en octubre de 2028 coincidirán Verifactu y la segunda fase de la factura electrónica B2B.
Esta confusión está detrás de la mitad de las decisiones equivocadas que vemos en equipos financieros. Son dos normativas distintas, con objetivos distintos.
VerifactuFactura electrónica B2BQué regulaLos requisitos del software de facturaciónEl intercambio de facturas entre empresasNormaRD 1007/2023 (Ley Antifraude)Ley 18/2022 + RD 238/2026 + Orden HAC/1028/2026ObjetivoQue los registros no se puedan manipularQue las facturas viajen como datos estructuradosA quién afectaQuien emite facturas con un sistema informáticoOperaciones entre empresarios y profesionalesCalendarioAplazamiento anunciado a octubre de 20286 oct 2027 (más de 8 M€) y 6 oct 2028 (resto)
Cumplir una no exime de la otra. Y ahora que las fechas se acercan entre sí, adaptarse dos veces por separado es la opción más cara.
Si quieres el detalle de la comparación, lo desarrollamos en Verifactu vs facturación electrónica.
Aquí está la parte que la mayoría de los titulares se salta, y es la que determina cuánto trabajo tienes por delante.
Cuando se use la solución pública, las facturas deberán emplear sintaxis UBL conforme a la semántica de la norma europea EN 16931.
Traducido: una factura electrónica no es un PDF. Es un fichero estructurado que una máquina lee, valida y contabiliza sin que nadie teclee nada.
Convivirán dos vías: la solución pública de la AEAT y las plataformas privadas de intercambio.
Pero hay una condición que conviene leer dos veces: si facturas a través de una plataforma privada, hay que remitir simultáneamente una copia fiel de la factura a la solución pública.
Es decir, no es "o una o la otra". Quien use una plataforma privada tiene además una obligación de envío a la AEAT.
Este es el punto que más trabajo va a generar y el que menos atención está recibiendo.
La obligación no termina al enviar la factura. El receptor tendrá que comunicar los estados: aceptación o rechazo de la factura, y la fecha de pago efectivo.
El RD 238/2026 fija un plazo de cuatro días naturales, excluyendo fines de semana y festivos nacionales, para reportar esos estados.
Lee esa cifra pensando en tu proceso actual. Si una factura tarda once días en pasar por tres aprobadores porque va rebotando por correo, cuatro días naturales es inalcanzable a mano. No es un problema de formato: es un problema de velocidad del circuito interno.
Durante los primeros doce meses desde la entrada en vigor, las empresas obligadas deberán acompañar la factura electrónica de una copia en PDF para garantizar la legibilidad ante destinatarios que todavía no estén obligados, salvo que estos acepten expresamente recibirla en formato original.
El PDF acompaña. No sustituye.
Si tu empresa factura más de 8 millones, la fecha es octubre de 2027. Y la solución pública no estará disponible hasta dos meses antes, lo que deja una ventana de pruebas muy estrecha si se espera al final.
El trabajo previo no es técnico y no se puede comprimir: limpiar datos maestros de proveedores y clientes, definir circuitos de aprobación con plazos realistas y decidir si se operará con solución pública o con plataforma privada.
Es tentador leerlo como "tenemos dos años más". Pero el marco antifraude de la Ley 11/2021 sigue vigente desde 2021: tener software que permita alterar registros de facturación ya es sancionable hoy.
Y si las dos obligaciones acaban coincidiendo en octubre de 2028, el aplazamiento significa que habrá más empresas adaptándose a la vez, con los mismos proveedores de software y las mismas consultoras. Llegar en el último trimestre va a ser más difícil, no más fácil.
Emitir en formato estructurado es, en la mayoría de casos, un problema de software que se resuelve con una integración.
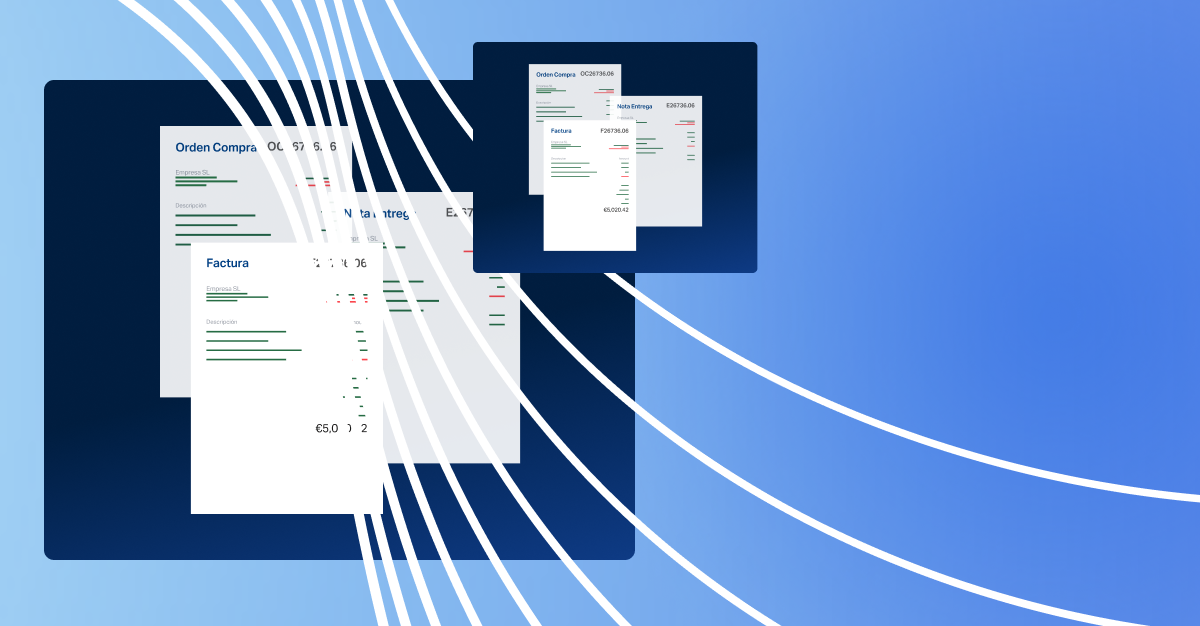
Lo que no se resuelve con software solo es recibir: cotejar cada factura contra su pedido y su albarán, aprobarla y comunicar su estado en cuatro días. Eso es un proceso de cuentas por pagar, y es donde la normativa va a doler.
La pregunta que nos hacen siempre es si hay que cambiar de ERP. Casi nunca.
En Dost trabajamos con facturación electrónica global adaptada a la normativa local, con extracción de datos con IA nativa compatible con Verifactu, SII y SDI, tanto si extraemos los datos nosotros como si llegan ya estructurados. Todo sobre el ERP que ya usas, con integración nativa y bidireccional, y con trazabilidad completa de cada acción.
En la práctica: la factura entra, se lee, se coteja, se aprueba según tus reglas, se contabiliza y su estado se comunica. Sin un paso manual añadido para cumplir la norma.
El 6 de octubre de 2027 para empresarios y profesionales con un volumen de operaciones superior a 8 millones de euros, y el 6 de octubre de 2028 para el resto de empresas y autónomos. Los plazos empezaron a contar con la entrada en vigor de la Orden HAC/1028/2026, el 6 de octubre de 2026.
El aplazamiento anunciado a principios de octubre de 2026 traslada la obligación a octubre de 2028, dejando sin efecto las fechas de enero y julio de 2027. Conviene confirmar la publicación definitiva en el BOE antes de planificar sobre esas nuevas fechas. En cualquier caso, los requisitos técnicos no cambian y la Ley Antifraude sigue vigente, por lo que el software de doble uso ya es sancionable hoy.
Sí. El sistema español contempla la convivencia entre la solución pública de la AEAT y las plataformas privadas de intercambio. La condición es que, al facturar por una plataforma privada, se remita simultáneamente una copia fiel de la factura a la solución pública. Si no se acuerda expresamente con el proveedor el uso de una plataforma privada, se entiende que se opta por la solución pública.
Después de años de fechas que se movían, la factura electrónica B2B ya tiene calendario publicado: octubre de 2027 para las empresas de más de 8 millones y octubre de 2028 para el resto.
Verifactu va en dirección contraria y se aplaza por tercera vez, probablemente hasta octubre de 2028. Si se confirma, ambas obligaciones convergen en la misma fecha.
La lectura práctica es esta: el margen es mayor de lo que parecía, pero el trabajo también. Y la parte difícil no es emitir en un formato nuevo, sino comunicar el estado de cada factura recibida en cuatro días naturales. Eso no se arregla cambiando de software de facturación. Se arregla arreglando el circuito de aprobación.