Pregunta a cinco proveedores de software contable si usan inteligencia artificial y los cinco dirán que sí. Pregunta qué hace exactamente esa IA y las respuestas se vuelven vagas.
El problema de evaluar IA en contabilidad no es la falta de información. Es que la palabra se ha vuelto inútil para distinguir entre un sistema que de verdad interpreta documentos y uno que aplica reglas con buen marketing.
Vamos a separarlo: qué automatiza hoy la IA en un departamento contable, qué sigue necesitando criterio humano y cómo evaluar una herramienta sin quedarse en la demo.
Cuando un proveedor dice "IA", puede estar hablando de tres cosas muy distintas:
Reglas automatizadas. Si el proveedor es X, imputa a la cuenta Y. Útil, previsible y no es IA.
Reconocimiento de patrones entrenado. El sistema aprende de miles de documentos a identificar qué campo es el total y cuál la base imponible. Esto sí es aprendizaje automático.
Modelos de lenguaje. El sistema interpreta el contenido de un documento que no ha visto nunca, deduce qué es cada parte y razona sobre lo que falta o no cuadra.
La diferencia práctica no está en la sofisticación. Está en qué pasa cuando llega algo nuevo: un proveedor que cambia el formato de su factura, un concepto que no estaba en el catálogo, una discrepancia que nadie había previsto.
Hay una pregunta que lo resuelve en una llamada: ¿necesita una plantilla por cada formato de documento?
Si la respuesta es sí, lo que tienes es un OCR con reglas. Funciona bien con proveedores estables y genera trabajo de mantenimiento permanente.
Si la respuesta es no, el sistema interpreta. Es la diferencia entre OCR clásico y extracción de datos con IA.
Esto ya funciona en producción. No es roadmap.
Facturas, albaranes, pedidos, abonos y extractos en cualquier formato y de cualquier emisor. La IA identifica el tipo de documento, lo clasifica y extrae los datos a nivel de línea de detalle, no solo de cabecera.
Es la base de todo lo demás, porque sin datos estructurados no hay nada que automatizar.
El sistema aprende la lógica contable de la empresa (qué cuenta, qué centro de coste, qué dimensión analítica corresponde a cada tipo de gasto y proveedor) y la aplica en cada transacción.
Lo relevante es que aprende de las correcciones. Cuando alguien reimputa un asiento, esa decisión se incorpora sin que nadie reprograme una regla. Es lo que permite una configuración de mapeo que no se queda obsoleta.
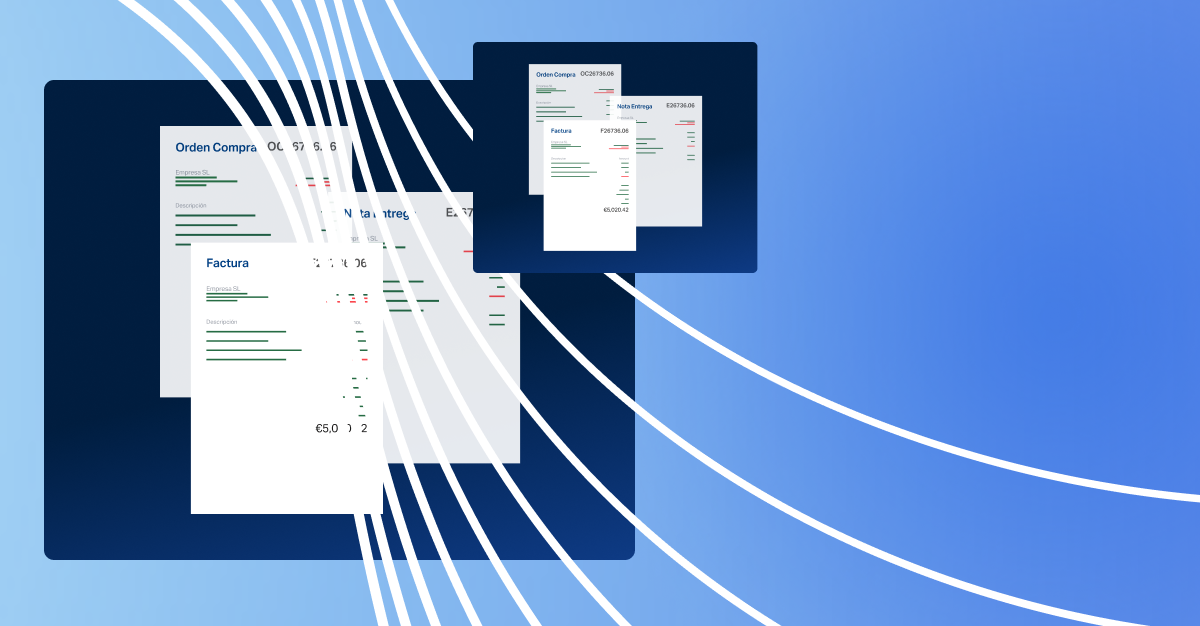
Comparar la factura con el pedido y el albarán, línea a línea, detectando diferencias en cantidad, precio, referencia o lote. Es el control más eficaz de cuentas por pagar y a mano resulta inviable por encima de cierto volumen.
La conciliación automática cierra lo que coincide y deja marcado lo que no.
Un importe fuera del rango histórico de ese proveedor. Una factura que llega un martes cuando ese proveedor siempre factura a fin de mes. Una numeración que no encaja. Un duplicado con el número ligeramente alterado.
Son patrones que ninguna regla anticipó, y es justo el hueco que la IA cubre mejor que un sistema determinista.
La parte más reciente y la que más cambia el día a día de un responsable financiero: preguntar en lenguaje natural cuánto se ha gastado con un proveedor concreto este trimestre, o qué facturas están bloqueadas y por qué, y obtener la respuesta sin montar un informe.
Las expectativas infladas son la primera causa de proyectos abandonados. Esto es lo que no resuelve:
No sustituye el criterio contable. Decidir si un gasto se capitaliza o se lleva a resultados, cómo se periodifica un contrato o qué tratamiento tiene una operación compleja sigue siendo trabajo de una persona cualificada.
No arregla datos sucios. Si los NIF de tus proveedores están incompletos y las cuentas bancarias desactualizadas, ningún modelo lo soluciona. Ese trabajo es previo, manual y aburrido.
No decide pagos. Las aprobaciones por encima de cierto importe y la autorización final del pago siguen pasando por una persona. Y así debe ser.
No elimina la responsabilidad. La normativa no reconoce "lo hizo el sistema" como atenuante. Por eso importa que cada acción quede registrada de forma auditable.
No es inmediata. Necesita conectarse al ERP y conocer tus reglas. Es rápido frente a un proyecto de IT tradicional, pero no es enchufar y listo.
Comparar por cantidad de IA. Ningún proveedor va a decir que tiene menos. La pregunta útil es qué porcentaje de tus facturas se procesan hoy sin intervención humana, y cuál sería después.
Pedir la demo con documentos limpios. La demo siempre sale bien con una factura estándar. Lleva tus tres facturas más problemáticas: la del proveedor que cambia el formato, la que tiene entrega parcial y la que llega escaneada torcida.
Plantearlo como proyecto corporativo de IA. Una iniciativa transversal de inteligencia artificial para toda la empresa tarda meses y rara vez llega a producción. Un proceso concreto y medible sí llega.
Ignorar la integración. Si la herramienta no escribe en el ERP de forma bidireccional, has cambiado un trabajo manual por otro: exportar e importar ficheros.
No preguntar por los datos. Dónde se almacenan, si se usan para entrenar modelos de terceros, qué certificaciones tiene el proveedor. Son preguntas para antes de firmar, no para después.
El proceso con mejor relación entre esfuerzo e impacto es casi siempre el mismo: cuentas por pagar.
Tiene volumen, reglas identificables, un coste manual que ya conoces y un resultado medible en semanas. Y es donde la normativa aprieta, con la factura electrónica B2B obligatoria desde octubre de 2027 para empresas de más de 8 millones y la obligación de comunicar estados de factura en cuatro días naturales.
En Dost trabajamos con IA nativa sobre el ciclo completo de cuentas por pagar, conectada al ERP que ya usas. Sin plantillas que mantener, sin reglas que reprogramar cada vez que un proveedor cambia su diseño de factura, y con visibilidad en tiempo real de cada documento.
Si quieres entender la diferencia entre un sistema de reglas y un agente que decide, lo desarrollamos en agentes de IA en finanzas.
Optimiza con IA. Haz nuestro test de madurez digital financiera y descubre en cinco minutos en qué punto está tu departamento y por dónde conviene empezar.
No es lo que estamos viendo. Lo que cambia es la composición del trabajo: desaparece la introducción manual de datos y el cotejo repetitivo, y crece el peso de la revisión de excepciones, el análisis de gasto y el control. En la práctica, los equipos que automatizan no reducen plantilla: dejan de necesitar refuerzos en el cierre y dedican a análisis el tiempo que antes iba a teclear.
El OCR convierte una imagen en texto y, en su versión clásica, necesita una plantilla por cada formato de documento. La IA interpreta el contenido: identifica qué es cada campo aunque no haya visto ese formato antes, y aprende de las correcciones que hace el equipo. La consecuencia práctica es el mantenimiento: con plantillas, cada proveedor nuevo o cada cambio de diseño genera trabajo de configuración.
Depende de la implementación, no de la tecnología. Lo que hay que verificar es concreto: dónde se almacenan los datos, si se usan para entrenar modelos de terceros, qué certificaciones de seguridad tiene el proveedor (ISO 27001 es el estándar habitual del sector) y si cada acción queda registrada con sello temporal de forma auditable. Son preguntas que un proveedor serio responde sin rodeos.
La inteligencia artificial en contabilidad ha pasado de promesa a herramienta en un plazo corto, y eso ha dejado un mercado donde todo el mundo dice lo mismo.
La distinción que importa es sencilla: un sistema de reglas hace bien lo que se le dijo y falla en lo demás. Un sistema con IA está diseñado para lo demás, que es donde tu equipo pierde la mayor parte de las horas.
Si estás evaluando opciones, la pregunta no es cuánta IA tiene la herramienta. Es cuántas de tus facturas necesitan intervención manual hoy, cuánto cuesta cada una de esas intervenciones y cuántas seguirían necesitándola después. Eso se mide, y es lo único que distingue una decisión informada de una compra por tendencia.